| Jungheinrich registra un aumento de la entrada de pedidos en los primeros nueve meses de 2026 |
| JUNGHEINRICH | Los pedidos recibidos por Jungheinrich AG ascendieron a 4.323 millones de euros tras los primeros nueve meses de 2026. Esto supone un incremento del 6,0 %. |
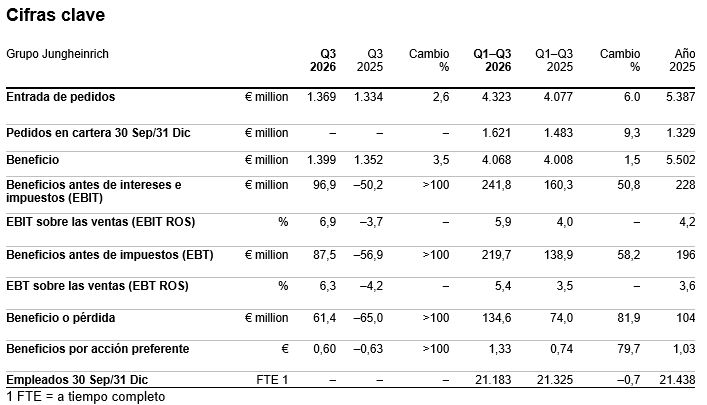
A pesar de las continuas condiciones adversas del mercado, Jungheinrich AG registró un aumento significativo en la entrada de pedidos durante los primeros nueve meses del ejercicio 2026. Los ingresos del Grupo experimentaron un ligero incremento. El desempeño de los beneficios se vio afectado por efectos puntuales. La previsión para el ejercicio 2026 se mantiene sin cambios. El Grupo ha ajustado sus objetivos de facturación y beneficios para 2030 con el fin de adaptarlos a las condiciones del mercado, y ha incorporado la inteligencia artificial (IA) como un quinto ámbito de actuación estratégica. Los pedidos recibidos por Jungheinrich AG ascendieron a 4.323 millones de euros tras los primeros nueve meses de 2026. Esto supone un incremento del 6,0 % en comparación con la cifra del año anterior, que fue de 4.077 millones de euros. Este aumento se debió, en gran medida, a una intensa actividad comercial en los segmentos de “Carretillas industriales y servicios” (ITS, por sus siglas en inglés) y “Automatización y equipamiento de almacenes” (AWE, por sus siglas en inglés). Los ingresos del grupo aumentaron ligeramente hasta los 4.068 millones de euros, frente a los 4.008 millones de euros registrados en el mismo período del año anterior. El beneficio antes de intereses e impuestos (EBIT) se situó en 241,8 millones de euros, una cifra superior a los 160,3 millones de euros obtenidos en el mismo período del año anterior. El margen EBIT sobre las ventas alcanzó el 5,9 %, frente al 4,0 % del año anterior. Esta cifra incluye efectos extraordinarios negativos por valor de 36,5 millones de euros durante el período analizado: 20,5 millones de euros derivados de la venta de la filial rusa, 8,6 millones de euros por las consecuencias de la huelga en la planta de Lüneburg y 7,4 millones de euros relacionados con el programa de transformación. Si se excluyen estos efectos extraordinarios, el EBIT habría sido de 278,3 millones de euros, lo que supone un margen EBIT sobre las ventas del 6,8 %. En los primeros nueve meses de 2025, los resultados ya se habían visto afectados negativamente por efectos extraordinarios que sumaron 162,9 millones de euros; sin dichos efectos, el EBIT habría alcanzado los 323,2 millones de euros, con un margen EBIT sobre las ventas del 8,1 %. El descenso en los beneficios también refleja una creciente presión competitiva. El beneficio antes de impuestos (EBT) aumentó hasta los 219,7 millones de euros, frente a los 138,9 millones de euros del mismo período del año anterior. El beneficio neto ascendió a 134,6 millones de euros, frente a los 74,0 millones de euros registrados anteriormente. Como resultado de diversas adquisiciones, el flujo de caja libre (free cash flow) fue de –106 millones de euros en los primeros nueve meses de 2026, frente a los 151 millones de euros registrados en el mismo período del año anterior. Esto se debió, principalmente, a salidas de efectivo por un total de 157 millones de euros destinadas a participaciones estratégicas en EP Equipment y Navflex, así como a la adquisición de All Lift Group —empresa con sede en Australia—, operación que se cerró el 4 de septiembre de 2026. Estrategia 2030+: Se ajustan los objetivos de facturación y beneficios a medio plazo; se confirma la orientación estratégicaAnte el cambio en las condiciones económicas y del mercado, Jungheinrich ha ajustado sus objetivos de facturación y beneficios para 2030. El Grupo aspira ahora a alcanzar unos ingresos de entre 7.000 y 8.000 millones de euros, con un margen EBIT sobre las ventas de entre el 8 % y el 9 %. Este ajuste en los objetivos permite a Jungheinrich tener en cuenta el aumento de las tensiones geopolíticas, el débil crecimiento económico en sus mercados europeos clave y los cambios estructurales en el mercado de equipos de manutención. El Dr. Lars Brzoska, Presidente de la Junta Directiva de Jungheinrich AG, afirma: “Confirmamos nuestra orientación estratégica y mantenemos nuestra trayectoria de crecimiento. Al mismo tiempo, debemos ajustar nuestros objetivos de ingresos y beneficios para 2030 con el fin de reflejar el cambio en las condiciones del mercado. Estos nuevos objetivos a medio plazo nos permitirán establecer una base sólida para seguir implementando nuestra estrategia. Nuestro objetivo sigue siendo el mismo: que Jungheinrich crezca de forma rentable y refuerce su competitividad a escala mundial. Para lograrlo, nos estamos centrando en mercados y tecnologías que ofrecen oportunidades especialmente favorables para el crecimiento a largo plazo, y seguimos aplicando nuestras medidas estratégicas de manera coherente y cuantificable”. La inteligencia artificial se convierte en el quinto ámbito de actuación estratégicaComo parte de la implementación de su estrategia, Jungheinrich está intensificando sus actividades actuales en el ámbito de la inteligencia artificial (IA) y las ha integrado como un quinto ámbito de actuación estratégica, que se suma a los ya existentes: expansión global, automatización, ampliación de la cartera de productos y transformación. El Grupo tiene previsto utilizar la IA, en particular, para acelerar la innovación, aumentar la eficiencia de los procesos y generar beneficios adicionales para sus clientes. Desempeño por segmentosEquipos de manutención y servicios (Industrial Trucks & Services)En el segmento de “Equipos de manutención y servicios” (Industrial Trucks & Services, ITS), la entrada de pedidos aumentó un 3,5 %, hasta alcanzar los 3.531 millones de euros, frente a los 3.411 millones de euros registrados en el mismo período del año anterior. Los ingresos descendieron un 1,8 %, pasando de 3.449 millones de euros a 3.388 millones de euros. El crecimiento en el área de servicio al cliente no fue suficiente para compensar totalmente el descenso en el negocio de equipos nuevos, el alquiler a corto plazo y la venta de equipos usados. El EBIT de este segmento ascendió a 221,0 millones de euros en los nueve primeros meses de 2026, frente a los 169,4 millones de euros del año anterior. El margen EBIT sobre las ventas se situó en el 6,5 %, en comparación con el 4,9 % registrado en el mismo período del año anterior. Ciertos efectos extraordinarios negativos, por un importe de 37,4 millones de euros, repercutieron negativamente en los resultados del segmento. Tras los ajustes, el EBIT habría ascendido a 258,4 millones de euros, con un margen EBIT sobre las ventas del 7,6 %. En el ejercicio anterior, los efectos extraordinarios negativos sumaron 140,5 millones de euros. Tras los ajustes, el EBIT habría sido de 309,9 millones de euros, con un margen EBIT sobre las ventas del 9,0 %. El descenso de los beneficios refleja también una creciente presión competitiva. Automatización y equipamiento de almacenesEl segmento de “Automatización y Equipamiento de Almacenes” (AWE, por sus siglas en inglés) tuvo una evolución positiva durante los primeros nueve meses de 2026. La entrada de pedidos aumentó un 19,9 %, alcanzando los 878 millones de euros, frente a los 732 millones de euros registrados en el mismo período del año anterior. Los ingresos crecieron un 16,6 %, hasta los 751 millones de euros, frente a los 644 millones de euros del año anterior. Este resultado se debió, principalmente, al área de negocio de Automatización. El EBIT mejoró hasta los 0,8 millones de euros, en comparación con los –30,3 millones de euros del mismo período del año anterior. El margen EBIT sobre las ventas se situó en el 0,1 %, frente al –4,7 % anterior. Esta cifra incluye la reversión de provisiones por un importe de 0,9 millones de euros en relación con el programa de transformación. Tras realizar los ajustes pertinentes, el EBIT habría sido de –0,1 millones de euros, con un margen EBIT sobre las ventas del –0,0 %. En el ejercicio anterior, diversos efectos extraordinarios negativos, por un valor de 22,4 millones de euros, repercutieron desfavorablemente en los resultados del segmento. Tras los ajustes, el EBIT del año anterior habría sido de –7,9 millones de euros, con un margen EBIT sobre las ventas del –1,2 %. Previsión para 2026 sin cambiosLa Junta Directiva no ha realizado modificaciones en la previsión para el ejercicio 2026, publicada el 23 de julio de 2026 y confirmada en el informe intermedio a fecha de 30 de junio de 2026. Para 2026, Jungheinrich prevé una entrada de pedidos de entre 5.500 y 6.100 millones de euros —frente a los 5.400 millones de euros de 2025— y unos ingresos del Grupo de entre 5.300 y 5.900 millones de euros —frente a los 5.500 millones de euros—. Se espera que el EBIT para el año en curso se sitúe entre 340 y 400 millones de euros, una cifra superior a los 228 millones de euros registrados en 2025. Esto equivale a un margen EBIT sobre las ventas de entre el 6,2 % y el 7,0 %, frente al 4,2 % del año anterior. El EBT se estima entre 310 y 370 millones de euros —frente a los 196 millones de euros de 2025—, mientras que el margen EBT sobre las ventas se prevé entre el 5,6 % y el 6,4 %, frente al 3,6 % anterior. Se anticipa que el ROCE se sitúe entre el 12 % y el 16 %, en comparación con el 8,3 % de 2025. El flujo de caja libre (free cash flow) se estima por encima de los 50 millones de euros —debido principalmente a operaciones de fusiones y adquisiciones (M&A)—, frente a los 314 millones de euros del año anterior. Las previsiones de EBIT y EBT tienen en cuenta efectos extraordinarios negativos por un total de 40 millones de euros. De esta cifra, 21 millones de euros corresponden a la desconsolidación de la filial rusa vendida en febrero de 2026; 10 millones de euros, al programa de transformación; y 9 millones de euros, a las consecuencias de la huelga en la planta de Lüneburg. La previsión de flujo de caja libre incluye salidas de efectivo por valor de unos 93 millones de euros para la participación en EP Equipment, cerca de 60 millones de euros para la adquisición de All Lift y aproximadamente 4 millones de euros para la participación en Navflex. Para el segmento ITS, Jungheinrich prevé una entrada de pedidos de entre 4500 y 4900 millones de euros en 2026 —frente a los 4500 millones de euros de 2025— y unos ingresos de entre 4400 y 4800 millones de euros, en comparación con los 4600 millones de euros del año anterior. Se espera que el EBIT se sitúe entre 310 y 370 millones de euros, una cifra superior a los 222 millones de euros registrados en 2025. Esto equivale a un margen EBIT sobre las ventas de entre el 7,0 % y el 7,6 %, frente al 4,8 % del año anterior. Para el segmento AWE, Jungheinrich prevé una entrada de pedidos de entre 1.000 y 1.200 millones de euros para el año en curso, frente a los 900 millones de euros de 2025, y unos ingresos de entre 900 y 1.100 millones de euros, en comparación con los 900 millones de euros de 2025. Se espera que el EBIT se sitúe entre 0 y 15 millones de euros, una mejora respecto a los –21 millones de euros del año anterior. Esto equivale a un margen EBIT sobre las ventas de entre el 0,0 % y el 1,5 %, frente al –2,3 % del año anterior.
|
 |